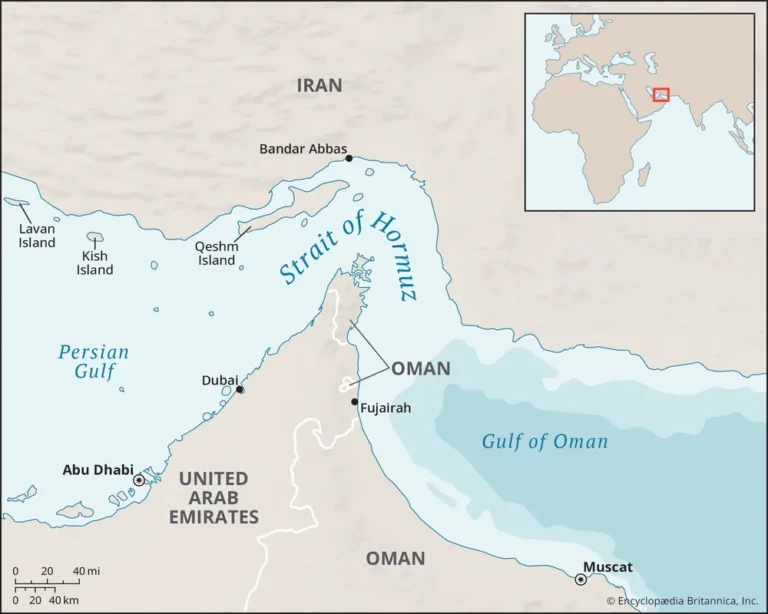
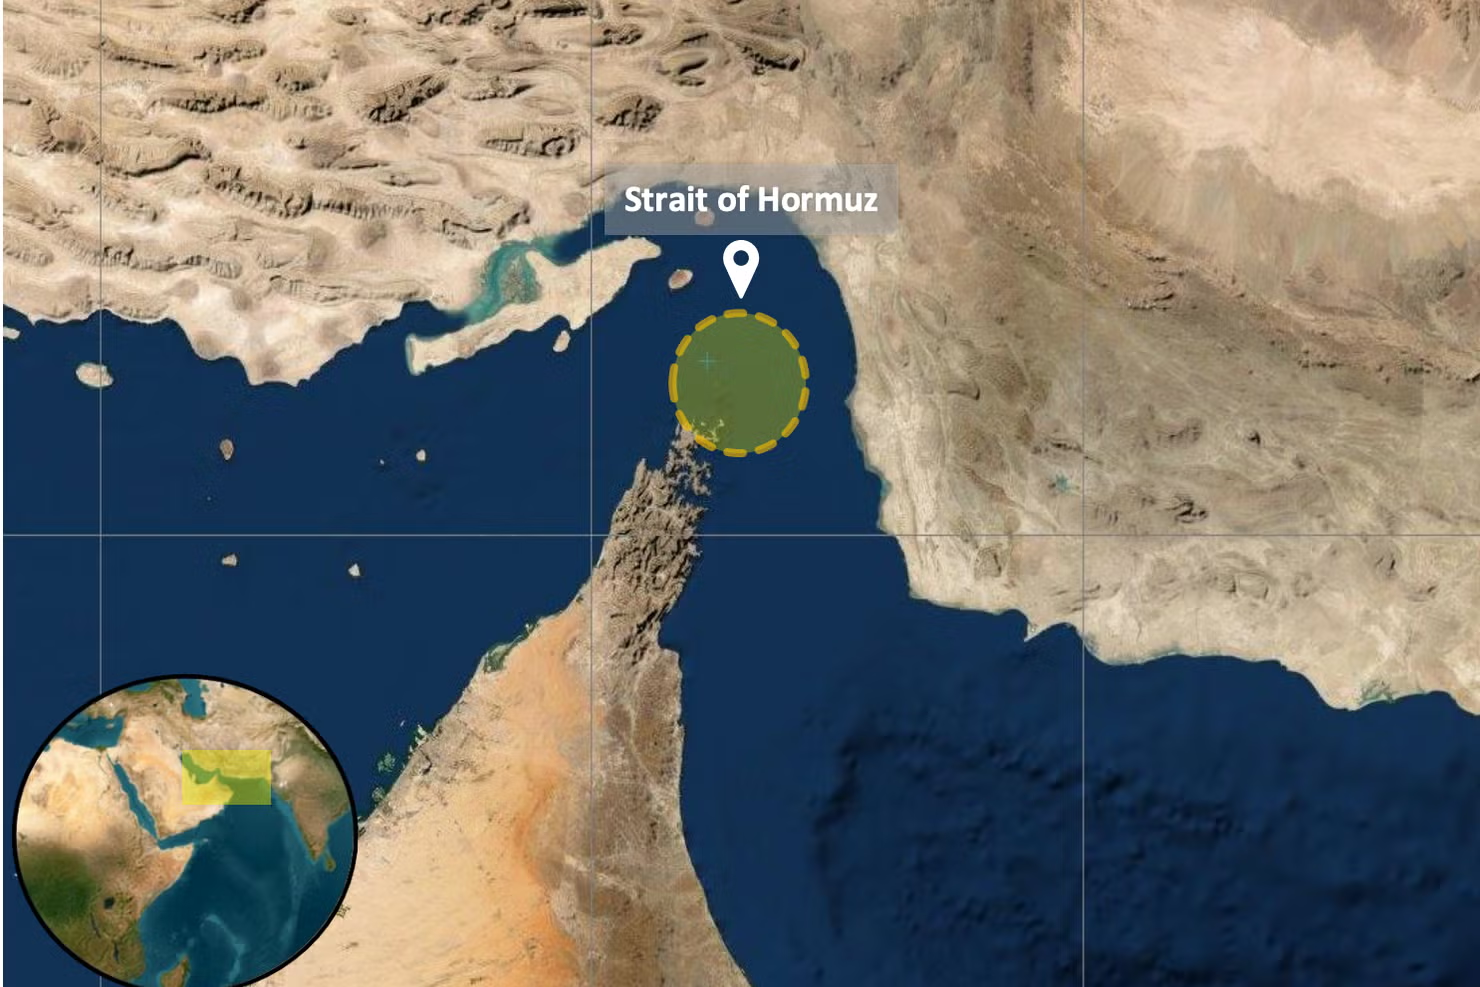
ره آورد اخبار: با وجود توسعه مسیرهای زمینی و خطوط لوله انتقال نفت و گاز، هنوز هیچ مسیر جایگزینی نتوانسته اهمیت راهبردی تنگه هرمز را از بین ببرد. بخش بزرگی از انرژی جهان همچنان از این آبراه عبور میکند؛ مسیری که جایگزینکردن ظرفیت، هزینه و دسترسی آن با خطوط لوله، به این سادگی ممکن نیست.
مسئله فقط انتقال نفت نیست؛ تنگه هرمز یک گلوگاه جهانی انرژی است و هر مسیر جایگزین، با محدودیتهای فنی، ظرفیت انتقال، هزینههای سنگین و وابستگی به زیرساختهای دیگر روبهروست. به همین دلیل، حتی توسعه خطوط لوله متعدد نیز نتوانسته وابستگی بازار جهانی به این آبراه را بهطور کامل برطرف کند.
کشورهای حاشیه خلیج فارس طی سالهای گذشته میلیاردها دلار برای ساخت خطوط لوله هزینه کردهاند تا وابستگی خود به تنگه هرمز را کاهش دهند؛ اما بحرانهای اخیر نشان دادهاند که این راهبرد محدودیتهای جدی دارد.
واقعیت این است که مسیرهای جایگزین فقط میتوانند بخش کوچکی از نفتی را که معمولاً از تنگه هرمز عبور میکند، منحرف کنند؛ آن هم با ایجاد آسیبپذیریهای تازه.
روزانه حدود ۲۰ میلیون بشکه نفت و فرآوردههای نفتی از تنگه هرمز عبور میکند. در مقابل، ظرفیت مازاد مسیرهای جایگزین از جمله خط لوله شرق ـ غرب عربستان و مسیر حبشان ـ فجیره امارات، حدود ۳.۵ تا ۵.۵ میلیون بشکه در روز برآورد میشود.
خط لوله پترولاین عربستان
این خط لوله نفت خام را از ابقیق به ینبع در دریای سرخ منتقل میکند؛ اما ظرفیت صادراتی آن به دلیل محدودیت پایانههای غربی کاهش یافته است. ضمن اینکه این مسیر، محمولهها را به سمت بابالمندب هدایت میکند؛ گلوگاهی حساس که خود در معرض تهدید و ناامنی قرار دارد.
خط لوله امارات به فجیره
این مسیر تنگه هرمز را دور میزند، اما ظرفیت آن حدود ۱.۸ میلیون بشکه در روز است و امکان افزایش فوری آن محدود است. ابوظبی در حال توسعه این مسیر است، اما بهرهبرداری از ظرفیتهای جدید احتمالاً پیش از سال ۲۰۲۷ محقق نخواهد شد. افزون بر این، بنادر، مخازن ذخیرهسازی و ایستگاههای پمپاژ همچنان نقاط آسیبپذیر باقی میمانند.
خط لوله عراق به ترکیه
این مسیر نیز راهحل فوری محسوب نمیشود. خط لوله عراق ـ ترکیه با ظرفیتی بسیار کمتر از طراحی اولیه خود فعالیت میکند، تحت تأثیر اختلافات سیاسی قرار دارد و ارتباط محدودی با میادین نفتی جنوب عراق دارد؛ جایی که بخش اصلی صادرات نفت این کشور از آن تأمین میشود.
نکته مهم اینجاست که خطوط لوله جایگزینهای کاملاً امنی برای نفتکشها نیستند. آنها زیرساختهایی ثابت و قابل هدفگیریاند. ایستگاههای پمپاژ، پایانههای صادراتی و مخازن ذخیرهسازی میتوانند بدون نیاز به مسدود شدن کامل مسیر، از کار بیفتند.
این مسئله درباره گاز حتی جدیتر است. صادرات گاز مایع قطر، یعنی LNG، مسیر زمینی جایگزین قابلمقایسهای ندارد و برای رسیدن به بازارهای جهانی همچنان به عبور از تنگه هرمز وابسته است.
غرب آسیا میتواند مسیرهای انحرافی محدود ایجاد کند، اما نمیتواند نقش جغرافیایی ایران را در معادلات انرژی منطقه حذف کند. تنگه هرمز همچنان یکی از مهمترین گلوگاههای نفتی جهان است و موقعیت ژئوپلیتیکی آن، اهرم اثرگذاری قابلتوجهی در اختیار تهران قرار میدهد.